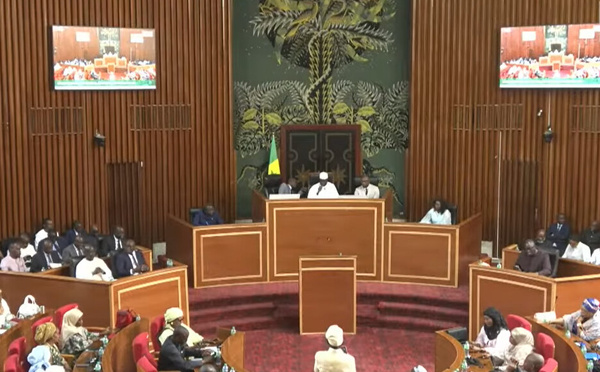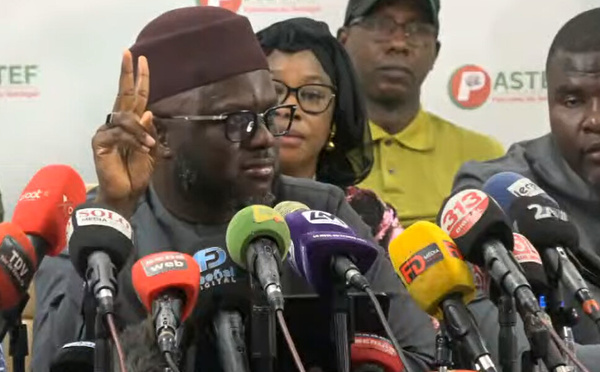


Le bras de fer autour du budget 2027 se poursuit à l’Assemblée nationale. Réuni en commission des Finances, ce samedi 7 novembre, le groupe parlementaire Pastef-Les Patriotes a voté contre la première partie du projet de Loi de finances initiale. Pour justifier sa position, il dénonce des documents transmis tardivement, des prévisions jugées contradictoires et un cadrage budgétaire construit sur un projet de Loi de finances rectificative rejeté. Au-delà du vote, les députés de la majorité réclament un budget qu’ils estiment conforme aux exigences de sincérité, de transparence et de régularité juridique.
Le rejet de la Loi de finances rectificative (LFR) 2026 continue de produire ses effets dans les travaux parlementaires. Alors que l’Assemblée nationale est désormais appelée à examiner le projet de Loi de finances initiale (Plfi) 2027, les difficultés soulevées autour du précédent exercice budgétaire refont surface. Cette fois, c’est au sein même de la majorité parlementaire que les réserves s’expriment.
Dans un communiqué publié ce samedi 7 novembre, à l’issue de l’examen du budget en commission des Finances et du Contrôle budgétaire, le groupe parlementaire Pastef-Les Patriotes annonce avoir voté contre la première partie du Plfi 2027. Une décision que les députés présentent comme la conséquence de plusieurs irrégularités et incohérences relevées dans les documents soumis à leur appréciation.
Le premier grief porte sur les conditions de transmission des pièces budgétaires. Selon le groupe parlementaire, alors que le projet de budget a été déposé depuis le 12 octobre, plusieurs documents indispensables à son examen n’ont été communiqués que tardivement. Les Documents de programmation pluriannuelle des dépenses (Dppd) et les Projets annuels de performance (Pap) n’auraient été transmis que le 5 novembre, tandis que la stratégie de gestion de la dette n’est arrivée que dans la soirée du 6 novembre.
Plus préoccupant encore, les députés affirment ne pas avoir reçu plusieurs documents importants, notamment les Lois de règlement 2024 et 2025, le Rapport trimestriel d’exécution budgétaire arrêté à fin septembre 2026, le rapport de l’Inspection générale des finances sur la dette non financière, le rapport Forvis Mazars ainsi que l’audit du Registre national unique.
À ces retards s’ajoutent des modifications de dernière minute. Le groupe parlementaire relève qu’un errata comportant des changements substantiels a été transmis la veille du démarrage des travaux en commission. Des versions révisées du Document de programmation budgétaire et économique pluriannuelle (Dpbep 2027-2029) et du document « Voies et Moyens » auraient également été communiquées le jour même de l’ouverture des travaux. Pour les députés, ces conditions ne permettent pas un examen suffisamment approfondi du budget, conformément aux prescriptions de la Loi organique relative aux lois de finances (Lolf).
Le spectre de la Lfr rejetée plane sur le budget 2027
Mais c’est surtout sur la construction des prévisions budgétaires que Pastef concentre ses critiques. Le groupe parlementaire reproche au gouvernement d’avoir élaboré le Plfi 2027 en prenant comme référence le projet de Loi de finances rectificative de 2026, pourtant rejeté par l’Assemblée nationale le 3 novembre.
Une situation que les députés jugent paradoxale, puisque ce texte, du fait de son rejet, ne fait pas partie de l’ordonnancement juridique. Ils estiment ainsi que les hypothèses retenues pour établir les recettes, les dépenses, le déficit et les besoins de financement du prochain exercice reposent sur une base contestable.
L’errata transmis par le ministère de l’Économie, des Finances et du Plan est également au cœur de la contestation. Selon le groupe parlementaire, cette rectification a remplacé la référence à la « Lfi 2026 ajustée » par celle de la Loi de finances initiale effectivement votée, sans pour autant revoir les agrégats du budget 2027.
« Des chiffres qui ne racontent pas la même histoire »
Autre point de friction : la trajectoire du déficit et les hypothèses de croissance. Le groupe parlementaire pointe notamment une différence entre les chiffres présentés par le ministre Cheikh Diba dans son allocution et ceux inscrits dans le projet de budget. La croissance économique pour 2027 y serait annoncée à 1,5%, contre 2,4% dans le Plfi et le Rapport économique et financier (Ref).
Les députés relèvent également un écart entre les prévisions de déficit du Ref, qui l’établit à 1334 milliards de F Cfa, et celles du Plfi, qui affichent 1351,7 milliards. Les transferts courants présentent, selon eux, une différence de 178,5 milliards de F Cfa entre les deux documents. La comparaison des déficits pose également problème. Le taux de 5,4% du Pib retenu pour 2026 dans la Lfi repose sur l’ancienne base des comptes nationaux de 2014, tandis que le taux de 4,7% projeté pour 2027 s’appuie sur une base différente. Pour Pastef, cette différence méthodologique empêche de conclure à une baisse réelle du déficit. Le groupe parlementaire demande ainsi au gouvernement de produire des séries de Pib homogènes et de justifier clairement la trajectoire annoncée de retour au plafond communautaire de 3% dès 2027.
Les subventions énergétiques, autre sujet de préoccupation…
Au-delà des questions de méthode et de conformité juridique, les députés attirent l’attention sur les conséquences sociales de la réforme des subventions énergétiques. Le Plfi 2027 prévoit de faire passer ces subventions de 790,3 milliards de F Cfa en 2026 à 477 milliards en 2027, soit une diminution de 313,3 milliards. Une réduction importante que le groupe parlementaire juge insuffisamment documentée sur le plan social.
Sans remettre en cause la nécessité d’assainir les finances publiques, Pastef conteste une approche qui ferait principalement peser l’effort d’ajustement sur les populations. Il préconise plutôt des simulations associant une modulation des subventions et un ajustement de la fiscalité pétrolière, afin de préserver le pouvoir d’achat des ménages et la compétitivité des entreprises. Les députés dénoncent également l’intégration, dans les prévisions de recettes, de plusieurs mesures fiscales issues de la Lfr rejetée. Ils citent notamment la modification du plafond de l’impôt minimum forfaitaire, la contribution de solidarité économique et le marquage fiscal. À leurs yeux, ces dispositions ne disposent plus d’un fondement juridique valable depuis le rejet du texte qui devait les introduire.
Nd. Kh. D. F
 Accueil
 Envoyer à un ami
 Version imprimable